

数据中心液冷解决方案已从实验性技术转变为关键基础设施,因为 AI 工作负载将机架密度推升至 100 kW 以上。Grand View Research 预计 2025 年全球市场规模达 67 亿美元,到 2033 年将攀升至 295 亿美元。在行业整体 PUE 连续六年停滞于 1.54 的情况下,液冷设施持续实现 1.03 至 1.20 的 PUE,使这些系统成为实现热稳定与节能的最可靠途径。
为什么数据中心液冷解决方案不可或缺?
数据中心液冷解决方案之所以至关重要,是因为风冷在每机架约 20 kW 时达到物理极限。AFCOM 的 2026 年《数据中心现状报告》显示,AI 密集型设施的平均机架密度从 2025 年的 16 kW 跃升至 2026 年的 27 kW,同比增长 69%。NVIDIA GB200 NVL72 机架的功耗高达 120 kW;单个 B200 GPU 在峰值负载下每小时产生约 47,900 BTU 的热量。
Uptime Institute 的 2025 年《冷却系统调查》发现,仅有 22% 的运营者使用直接液冷,而 75% 仍依赖周边风冷。然而,61% 的运营者表示未来会考虑采用数据中心液冷解决方案。当前采用率与未来意向之间的差距,解释了这些系统为何正从细分专业领域走向新 AI 设施的标准规格配置。
数据中心液冷解决方案的主要类型有哪些?
三种架构主导市场。芯片直冷冷却将冷板安装在 CPU 和 GPU 上,通过闭环冷却剂回路在热源处直接捕获热量。浸没式冷却将整台服务器浸入介电液体中,分为单相和两相两种。后门换热器在机架后侧增加液体回路,作为风冷系统的补充。在数据中心液冷解决方案中,芯片直冷在 2025 年约占解决方案收入的 60%,而浸没式冷却在 AI 训练集群中增长最快。
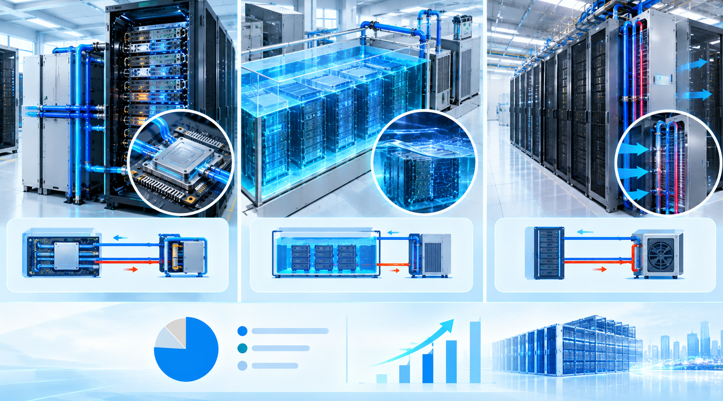
组件选择与架构同样重要。标准芯片直冷系统由冷板、导热界面材料、歧管、快接头、循环泵和冷却液分配单元组成。据 Uptime Institute 统计,水基回路占直接冷却部署的 64%,介电液体占 30%。这些数据中心液冷解决方案的主要差异在于流量管理、冗余设计和泄漏控制方式。
芯片直冷还是浸没式:哪种液冷解决方案适合你的工作负载?
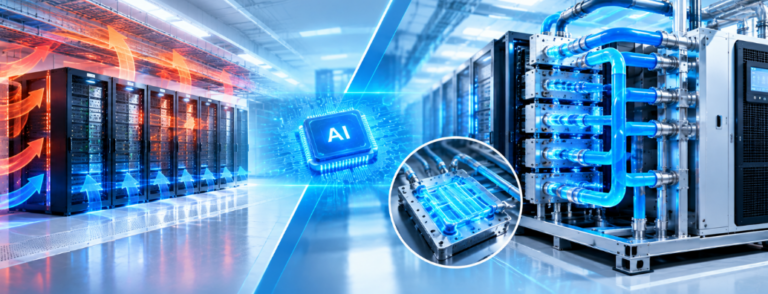
芯片直冷适用于大多数企业级和托管环境,因为它可改造现有机架而无需全面重建设施,将每个机架的容量从 60 kW 扩展到 120 kW。浸没式主要面向新建的超大规模园区,单相系统的 PUE 值可达约 1.05,两相设计可接近 1.03。在比较数据中心液冷解决方案时,请记住浸没式冷却会完全移除服务器风扇,从而降低声学噪声和故障点,但需要全新的设施管路。
当密度和效率的优先级高于改造便利性时,浸没式更具优势。单相浸没式保持冷却剂为液态并简化流体处理,而两相浸没式通过液体沸腾与冷凝实现更高的散热能力,但增加了压力控制复杂度。对于每颗芯片热设计功耗超过 1,000 W 的极端场景,浸没式提供冷板无法比拟的空间余量,成为下一代 AI 训练集群的首选。
可使用以下选择清单:
- 改造约束:当需要以最小干扰为现有机架增加 40 至 100 kW 容量时,选择芯片直冷。
- 密度目标:当机架必须超过 100 kW 或 PUE 必须低于 1.10 时,选择浸没式。
- 资本特征:芯片直冷前期成本较低;浸没式更有利于长期运行的 AI 训练园区。
- 服务成熟度:大多数数据中心液冷解决方案依赖认证安装商,因此在投入部署前请确认本地支持情况。
数据中心液冷解决方案能降低多少能源成本?
冷却可消耗数据中心总能耗的 40%,而风冷系统将其中大部分能量浪费在搬运空气而非带走热量上。根据 Dober 2025 年的技术分析,芯片直冷可削减冷却子系统能耗高达 90%,并实现全设施 20% 至 30% 的节能。这些数据中心液冷解决方案的 PUE 通常介于 1.03 至 1.20 之间,而风冷站点为 1.50 至 2.00。
全球平均水平凸显了其中的机会。Uptime Institute 的 2025 年调查显示,行业整体 PUE 连续六年保持在 1.54,而超大规模运营者可达到 1.10 至 1.15。劳伦斯伯克利国家实验室预计,数据中心用电量将从 2023 年的 176 TWh 增长到 2028 年的 325 至 580 TWh。弥合这一差距有赖于大规模部署数据中心液冷解决方案,而非优化传统风冷系统。
部署液冷面临的真正挑战是什么?
初始资本仍是最大的障碍。据赛迪顾问 2025 年市场报告,与风冷系统相比,液冷使每机架冷却投资增加约 50% 至 100%。改造传统架空地板设施需要谨慎的散热路径重新设计、控制集成和安全流程。冷板、快接头和冷却液化学品的供应链仍滞后于超大规模客户的部署节奏,给任何数据中心液冷解决方案项目带来交期风险。
技能与标准化同样滞后。许多运营者缺乏监测冷却剂流量、压力和泄漏完整性的内部专业知识,这些与空气处理有本质区别。开放计算项目(Open Compute Project)和 ASHRAE TC 9.9 等行业组织正在发布开放设计和更新指南,但专有接口仍推高集成成本。采用数据中心液冷解决方案要求在生产负载接入前进行严格的调试和泄漏测试。
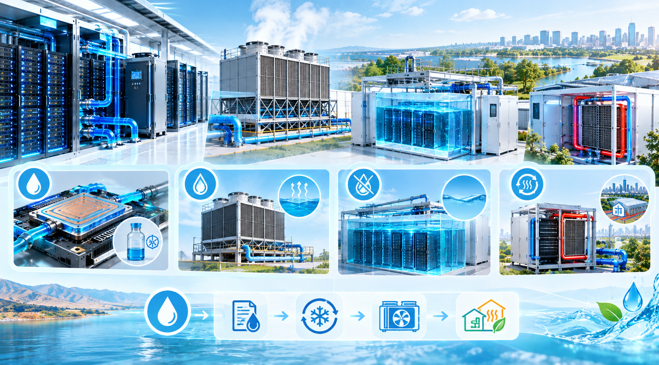
耗水量是另一个考量因素。芯片直冷回路通常使用水-乙二醇混合物,蒸发式冷却塔在温暖气候下会消耗大量水资源。介电浸没液可消除蒸发损耗,但采购和更换成本更高。地处缺水地区的运营者应模拟总用水量、比较闭环干冷方案,并在确定最终设计前评估余热回收集成的可行性。
运营者如何在保障正常运行的同时部署液冷?
成功的部署遵循分阶段推进的路径,以保障可用性。Google 报告称,约 2,000 个液冷 TPU 机群的可用性达 99.999%,代表约 1 GW 的容量,占其全球设施规模的一半。Meta 在 Prineville 实施的气辅液冷改造在提升计算密度的同时改善了 PUE。这些数据中心液冷解决方案证明,新建项目和传统设施转型都可以推进,而无需全面重建或停机窗口。
分阶段部署需要务实的容量规划。先从一排试点机架开始,安装流量和压力传感器,并在扩展前收集至少四周的遥测数据。为试点配备冗余冷却液分配单元,确保单点故障不会导致生产中断。记录基准温度、冷却剂温升(delta-T)和泵能耗,以便后续阶段依据实测数据而非假设进行基准对比。
按以下部署顺序将风险降至最低:
- 进行热审计,绘制热点分布图并量化每机架 kW。
- 先用 2 MW 级冷却液分配单元试点一排机架,再行扩展。
- 通过试运行测试验证冷却剂质量、流量和泄漏检测。
- 对设施员工开展 CDU 维护和冗余切换培训。
- 监测压力信号,其通常比温度警报提前 2 至 5 分钟发出预警。
- 追踪性能指标,确保未来的数据中心液冷解决方案可预期地扩展。
数据中心液冷解决方案的未来前景如何?
市场增长势头强劲。Grand View Research 预测,数据中心液冷解决方案的需求将从 2026 年的 82 亿美元增长到 2033 年的 295 亿美元,年复合增长率(CAGR)达 20.1%,其中亚太地区增长最快。Dell’Oro Group 估计,液冷在 AI 数据中心中的渗透率将从 2024 年的 14% 上升到 2025 年的约 33%。伊顿(Eaton)以 95 亿美元收购 Boyd Thermal 等大型交易,标志着供应链整合持续深化。
技术标准正在逐步开放。Google 已将其 Project Deschutes CDU 设计贡献给开放计算项目(Open Compute Project),2 MW 级 CDU 正在成为行业标准,施耐德电气(Schneider Electric)和 Motivair 已开始出货 2.5 MW 机组。两相浸没、嵌入式微流道以及余热再利用系统正在快速发展。这些进展将使数据中心液冷解决方案在未来十年内更具互操作性、更易维护、拥有成本更低。
如何选择合适的数据中心液冷解决方案?
让解决方案匹配你的密度发展轨迹,而不是厂商的宣传。如果机架保持在 20 kW 以下,采用带冷通道遏制的高效风冷仍然经济高效。在 20 至 40 kW 之间,后门换热器等混合方案更有意义。超过 40 kW 时,芯片直冷是实际可行的默认选择;而当超过 100 kW 或 PUE 目标低于 1.10 时,浸没式更具吸引力。请为服务预留预算——这是数据中心液冷解决方案中增长最快的细分领域。
供应商选择同样需要严谨。从五年周期评估总拥有成本,包括冷却剂更换、滤芯更换和服务合同。要求提供具有相似机架密度的参考部署案例,并核实实测 PUE 数据而非营销宣传。优先选择具备开放标准接口、本地服务能力和文档化泄漏防控流程的供应商,因为运营可靠性在很大程度上取决于硬件周边的生态系统,就像取决于硬件本身一样。
数据中心液冷解决方案如何支持可持续发展目标?
数据中心液冷解决方案通过三个可衡量的方面支持可持续发展:降低冷却能耗、提高每平方米计算密度以及可回收的余热。替换风冷系统的设施报告全设施节能 20% 至 30%,直接减少范围二(Scope 2)排放。更高的密度意味着每兆瓦电力和每单位占地面积可承载更多计算,从而减小新建项目的隐含碳足迹。
余热回收将冷却从成本中心转变为资源。根据《德国能源效率法案》,德国法规现要求 2026 至 2028 年间投产的新数据中心必须再利用 10% 至 20% 的余热。液体回路比空气排热能在更高的温度下捕获热量,使区域供热和建筑级再利用成为现实。规划液体基础设施的运营者应为未来的回收连接预留换热器和管道的安装位置。
数据中心液冷解决方案面临明确的结论:它们是 AI 时代设施最高效的节能路径,但回报的是严谨的规划。从热审计开始,先试点再扩展,采用开放设计标准,并为服务和培训预留预算。遵循这一流程的运营者将实现 PUE 低于 1.20,削减高达 90% 的冷却能耗,并解锁超过 100 kW 的机架密度,而竞争对手仍受限于风冷物理法则。