

模块化数据中心冷却已达到关键转折点:工厂预制、液冷就绪的模块如今能够处理风冷无法企及的机架密度。一旦单机架功率超过约 20 kW,风冷系统便不再具有成本效益;超过 50 kW 时则在物理上不切实际。行业的解决方案是在预制模块内采用芯片直连液冷,将 PUE 降至 1.10–1.25,同时把部署周期从数月压缩至数周。液冷就绪的模块化数据中心冷却正主导着新一代 AI 基础设施,运营方必须准确无误地完成选型、部署和运行。
为什么单机架功率超过 20 kW 时模块化数据中心冷却会失效?
风冷依靠大量处理过的空气、风机功率和通道封闭来搬运热量。当主流机架功率低于 10 kW 时,这一模式行之有效。如今极限已可量化:Uptime Institute 报告显示,81% 的运营方认为风冷变得过于昂贵或低效的临界点在单机架 20 kW 及以上。超过这一界限后,冷通道封闭和 CRAC 选型便陷入收益递减,因此运营方将 20 kW 视为纯风冷模块的实际上限。
AFCOM《2026 年数据中心现状报告》显示,AI 密集型平均机架密度从 2025 年的 16 kW 跃升至 2026 年的 27 kW,同比增长 69%。
物理规律解释了这道墙。同等体积下,水的载热量约为空气的三千倍,因此用风冷从高密度 AI 机架中移除 30–60 kW 的热量需要巨大的风量,并伴随热点风险和热节流。Uptime Institute 指出,单机架功率超过约 50 kW 后,风冷便不切实际。
NVIDIA 的 GB300 NVL72 单机架功耗高达 142 kW,而 Vera Rubin NVL72 预计达到 190–230 kW。这些负载将模块化数据中心冷却推向以液冷回路为基准——而不是可选项。
为什么芯片直连成为液冷就绪模块化数据中心冷却的默认方案?
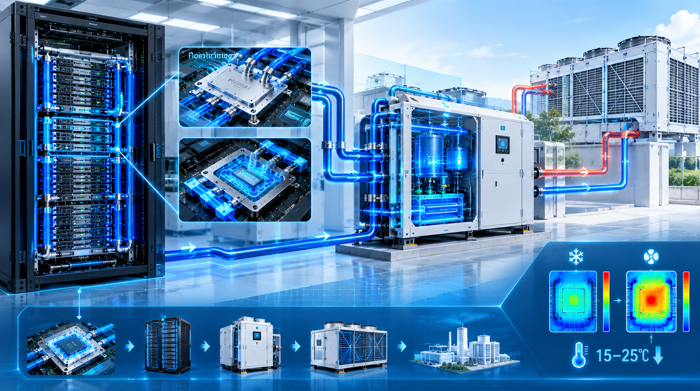
芯片直连冷却将冷板贴合到 CPU 和 GPU 上,并通过冷却液分配单元控制的闭环回路循环冷却液。施耐德电气(Schneider Electric)估计,2026 年芯片直连液冷占据 55% 的市场份额,可支持单机架 100–150 kW 的功率。IEA 4E EDNA 报告认定芯片直连是最成熟的先进液冷形态,2024 年占据 43% 的市场收入。其易于改造的特性解释了为何模块化数据中心冷却在浸没式之前首选该技术。
工厂预制模块将 CDU、歧管、管路和监控集成于一个机柜中。维谛(Vertiv)的 MegaMod HDX 在预制模块内结合芯片直连与风冷,支持单机架 50 kW 至 100 kW 以上,可从 13 个机架的 1.25 MW 扩展至 144 个机架的 10 MW。现场工作缩减为底盘就位、冷却液连接和网络布线,从而消除了关键路径上的大部分工期风险。
LiquidStack 的模块化 CDU 架构无需重新设计即可分阶段扩容。这种可复制性解释了为何 AFCOM 在 2025 年 5 月报告称 83% 的运营方计划部署预制冷却模块——这是模块化数据中心冷却中增长最快的细分市场。
工厂预制冷却模块如何大幅缩短部署周期?
预制化将压力测试、热验证和调试从施工现场转移到工厂,压缩了模块化数据中心冷却交付的每个阶段。中兴通讯(ZTE)于 2025 年 7 月推出的 AIDC 集装箱解决方案,可在单个模块内容纳 8 kW 风冷通用机柜或 40 kW 液冷 AI 机柜。
中兴的系统 PUE 最低可达 1.15,项目交付约需七个月,比传统建设快近 40%。这种速度直接提升了创收时效——在 GPU 供应仍落后于需求的当下,这是一个决定性因素。维谛表示,其 SmartRun 架空系统现场安装比散件搭建快 85%,每天可交付超过 1 MW 的 IT 容量。
速度之所以重要,是因为 AI 容量需求超过建设速度。标准模块化设计将周期从 18–24 个月缩短至 6–9 个月,同时保留 Tier III 容错架构。用可复制的工厂装配取代缓慢的散件建设,还能减少成本超支和调试缺陷。2025 年集装箱式液冷 AI 服务器模块平均单价约 95 万美元,出货量接近 1,090 个单元,该品类预计到 2032 年将从 10.6 亿美元增长至 42.8 亿美元。
这一势头印证了模块化数据中心冷却是一种部署策略,而非小众产品。
对 AI 工作负载而言,哪些模块化数据中心冷却指标真正重要?
PUE 仍然是模块化数据中心冷却的首要指标,但平均值掩盖了分布情况。Uptime Institute《2025 年全球数据中心调查》发现,传统风冷设施停留在 PUE 1.55–1.67,将 30–40% 的电力浪费在制冷上,而芯片直连系统通常可达 1.10–1.25。采用率在数据中心中接近 22%,其中 48% 的用户仅在不到 10% 的机架上应用液冷。设施规模同样重要:20 MW 以上设施的采用率达到 20%,而 5 MW 以下则降至 13%。
除 PUE 外,关键指标还包括用水量、芯片温度和可用算力:
- 冷却液供水温度:45 °C 回水可在更多气候条件下实现无冷水机组运行。
- 水资源使用效率:与蒸发冷却系统相比,闭环系统可减少取水;NVIDIA 的设计使每个站点每年避免使用超过 1.25 亿升水。
- 机架密度:芯片直连支持 100–150 kW,而风冷上限约为 50 kW。
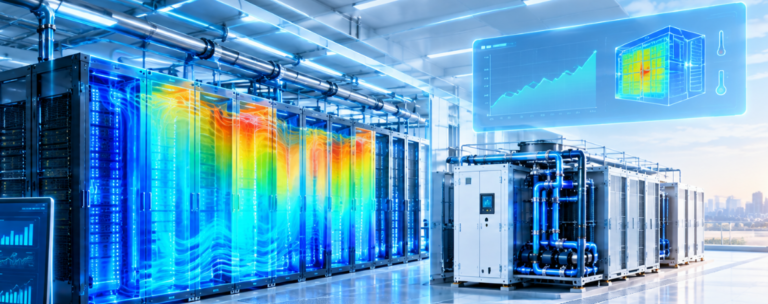
模块化数据中心冷却的决定性数字是每个机架交付给 IT 的功率。更低的制冷开销可将固定的电网容量转化为额外的算力。Google DeepMind 与 Google 数据中心运营团队合作,通过机器学习优化将制冷能耗降低 40%,目前这一方案已内置于模块化控制平台中。
10 MW 模块上哪怕 1% 的 PUE 改善,也能释放约 100 kW 供创收型 GPU 使用。交付验收前,请测量从芯片到干冷器的整个回路。
如何为 CDU 和冗余容量做选型而不过度投入?
选型应从芯片组路线图而非当前负载出发,这是模块化数据中心冷却规划的第一条规则。每一代 GPU 都会提高散热设计功耗;Dell’Oro 预计,到 2029 年领先 GPU 的 TDP 将超过 4,000 W。请为下一代已验证平台设计冷却液回路,再以经过工厂测试的增量添加 CDU 容量。维谛的配置和 LiquidStack 的 CDU-1MW 等行级模块可服务于十几个或更多高密度 GPU 机架,同时保持标准机架占地。
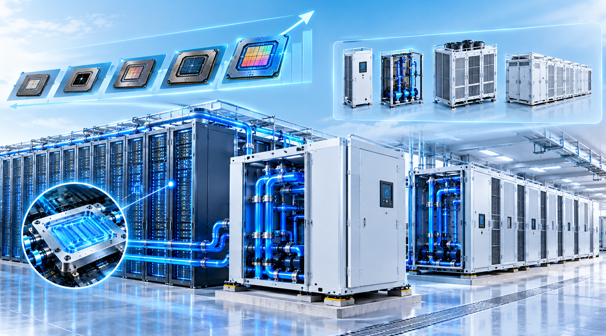
冗余容量值得明确规划,因为泵故障会在几分钟内导致制冷中断。请指定 N+1 泵和备用制冷模式。Uptime Institute 发现,改造便利性(46%)和运行成本(39%)主导液冷决策,维护(35%)和冗余(35%)紧随其后。模块化预制模块集成分布式冗余电源和缓冲罐热备份,这是模块化数据中心冷却的标志性优势。请优先为冗余容量编制预算,因为事后改造的成本要高得多。
改造模块化数据中心冷却有哪些隐性成本?
改造仍是模块化数据中心冷却中成本最高的路径。添加液冷回路意味着在现有机房内安装工业级管路、CDU、泄漏检测和冷却液质量管理系统。一旦将管路和歧管映射到旧布局上,楼板承载、天花板净空和通道空间往往会不达标。分析师估计,液冷会使新建项目的机械预算增加 15–30%,如需结构改造则增加更多。
在风冷设施中进行部分液冷集成的成本估计为每 MW 500–800 万美元,而新建液冷项目为每 MW 1,200–1,500 万美元。因此,改造方案在获批前需要最严谨的商业论证。
隐性成本往往是电力输送而非制冷硬件。受铜缆限制,传统的 54 VDC 配电在单机架功率超过约 200 kW 时触及实际极限,因此高压直流和分布式供电成为必要的配套方案。运营方还往往低估了冷却液维护预算:IEA 4E 指出,维护便利性位列首选因素前列,但很少有团队配备冷却液化学和泄漏响应人员。请从第一天起就将这些成本纳入模块化数据中心冷却的商业论证中。
浸没式值得吗,还是混合方案就足以支撑模块化数据中心冷却规划?
风冷+芯片直连的混合方案是大多数模块化数据中心冷却项目的务实之选。它保持与标准机架的兼容性、便于改造,并以接近 1.15 的 PUE 支持单机架 100 kW。对于新建模块,从一开始就选择液冷就绪可避免日后的吊装作业和容量损失。浸没式冷却更进一步,以低至 1.10 的 PUE 支持单机架 150–200+ kW。
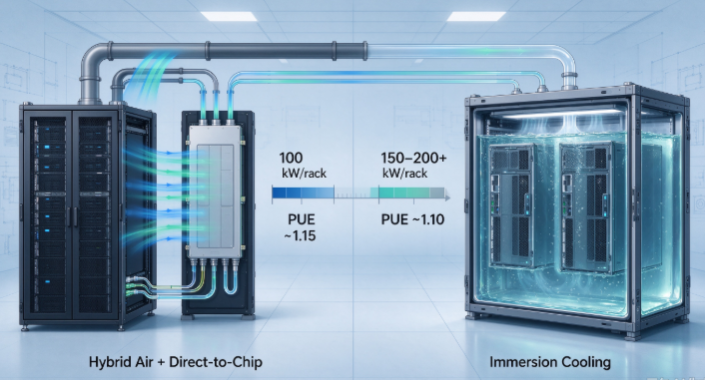
浸没式需要部署液槽、管理介电冷却液,并承担更多运维监控。这种复杂性主要在地皮和电力稀缺、单位面积密度成为硬性约束的场景下才有回报。Uptime Institute 数据显示,水冷冷板在液冷用户中占比领先达 64%,而单相浸没式以 26% 紧随其后。
请根据工作负载和场地约束做选择。单机架超过 150 kW 的 AI 训练集群值得采用浸没式;推理和企业级 GPU 工作负载通常则不然。超大规模云厂商同时示范了这两条路径:Google 在数千个 TPU 模块中部署了液冷,而 Meta 从第一天起就围绕液冷建设 Grand Rapids 数据中心。
您的决策应与密度目标、改造现实和 ESG 目标相匹配。浸没式在极限密度上胜出;而在大多数模块化数据中心冷却路线图中,混合方案在灵活性和速度上胜出。
2026–2030 年模块化数据中心冷却的路线图是怎样的?
市场预测证实了模块化数据中心冷却的加速。Grand View Research 估计 2025 年全球数据中心液冷市场规模为 67 亿美元,到 2033 年将以 20.1% 的年复合增长率上升至 295 亿美元。Dell’Oro 预计,液冷制造商收入将从 2025 年的 30 亿美元增长至 2029 年的 70 亿美元。买家也在从定制化建设转向标准化、可订购的模块,这缩短了采购周期并稳定了单位经济性。
就模块化专用系统而言,数据中心模块化冷却市场预计将从 2025 年的 105 亿美元增长至 2034 年的 484 亿美元。
Uptime Institute 2025 年的调查显示,即使在采用率接近 22% 的情况下,仍有 61% 的运营方在考虑液冷,印证了拐点的到来。多个地区的税收激励和并网排队进一步利好能够快速产生收益的设施。监管也在加速这一转变:欧盟要求功率超过 500 kW 的数据中心报告能耗和水耗表现,而中国的东数西算工程要求新建项目 PUE 低于 1.25。
如今就推行液冷就绪模块化标准设计的运营方,将在下一波 GPU 浪潮到来前抢占密度、效率和合规优势。模块化数据中心冷却正成为 AI 基础设施的默认架构,规划窗口正在关闭。